
老唐实盘2019-11-15
老唐实盘周记2019/11/16
重 要 信 息
 。老唐的看法你一定要过脑。切记切记!

 。
 。
游戏无忧,无论是悲观者或者乐观者,看法区别也无外乎是增速问题;
广告整体随宏观起落,而且面临头条系信息流和短视频产品挤压,增速可能会低于信息流和短视频产品,但由于有微信QQ和小程序的黏性,整体高于行业平均水平是没有什么意外的;
金融科技及企业服务,市场空间广阔,高增长是板上钉钉的事情。无论是理财、保险、银行、支付、小程序、腾讯云服务,都是刚刚展开的蓝海,只不过目前处于扩张阶段,出于长远利益考虑,目前市场份额优于利润。
在我眼里,这部分业务在十年甚至更短时间里,再复制出一个市值两三万亿的巨头不是什么稀奇的事情。别不敢想,阿里旗下的蚂蚁金服成立才五年,目前估值已经万亿。
投资部分争议最大,但在我眼里确定性最高。前不久,和@刘马克 兄及另外一位朋友喝茶,刘兄说他计算过腾讯投资部分的历史年化是13%。我说我没有算过,但我估计这个数字低了。网上也有分析师计算过,说是年化30%,我又觉着有点偏高。暂时是一笔糊涂账
 。
 。
 ),都是市场给我送钱。
 。切记切记!
 。

 。
 。


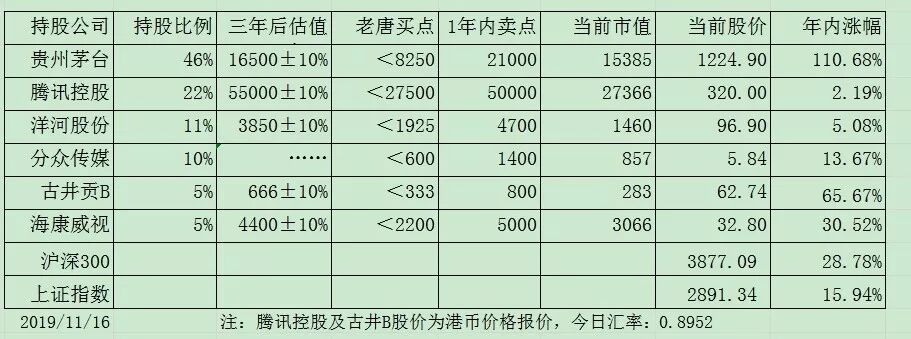
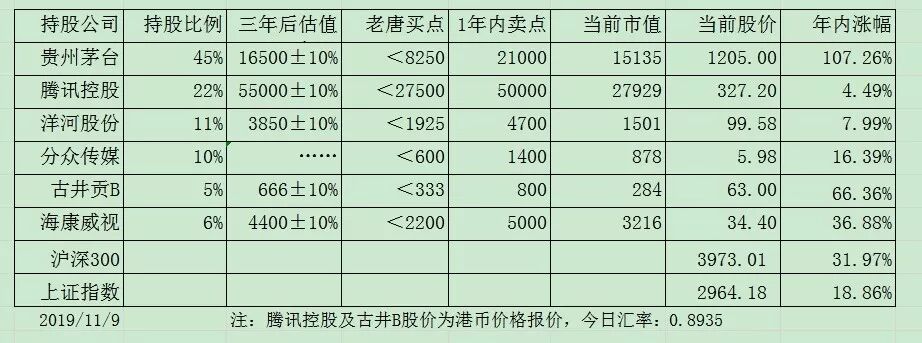
古井,不管它,反正也踩雷 ,暂时没踩上,也是早晚的事儿…
 。


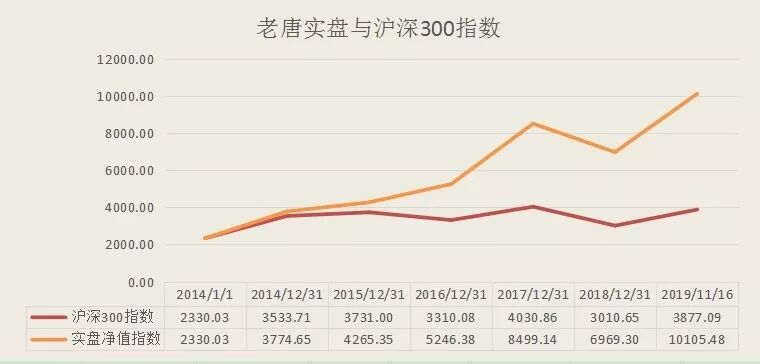
顺带预防性嘚瑟一下:不要说老唐因为不断有钱补仓,才如何如何。 老唐公布的实盘收益,是被新资金拉低后的收益。 如果按照基金净值法计算(即隔离新入资金影响),老唐现在的年内收益是51%出头。 去年八九月份有新钱进入,抄到底了,去年就披露基金净值法结果。 简单的说,老唐实盘一贯在简单收益法和基金净值法中,选择低的那个数据披露。 这个主要是为了万一网上杠起来,吵架时底气足。
 。
 ?
 ,比如分享一些自己的企业分析思路和买卖逻辑,不仅能换来围观者的景仰和打赏,也可以用硬实力碾压老唐

 。
 表达敬意,无论对错

 。
 。
 !

 !