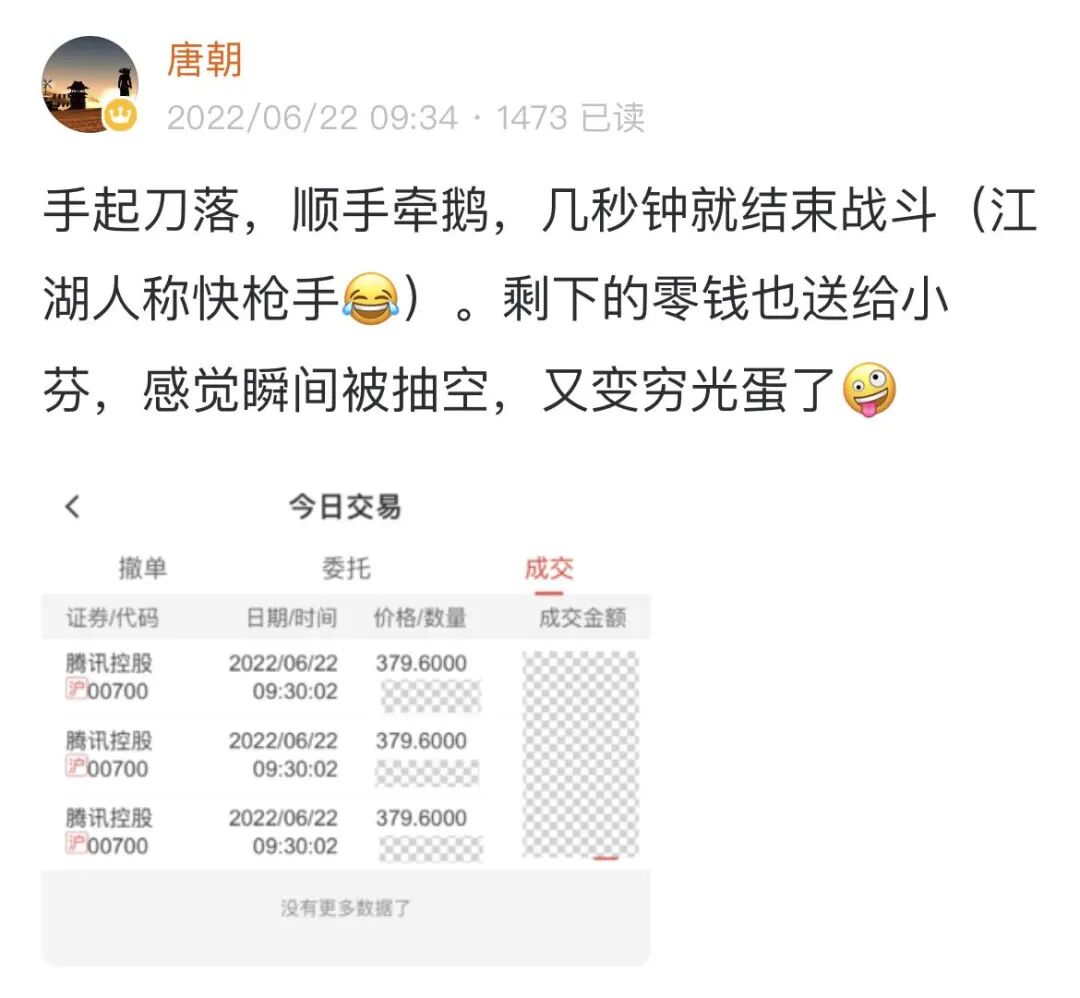
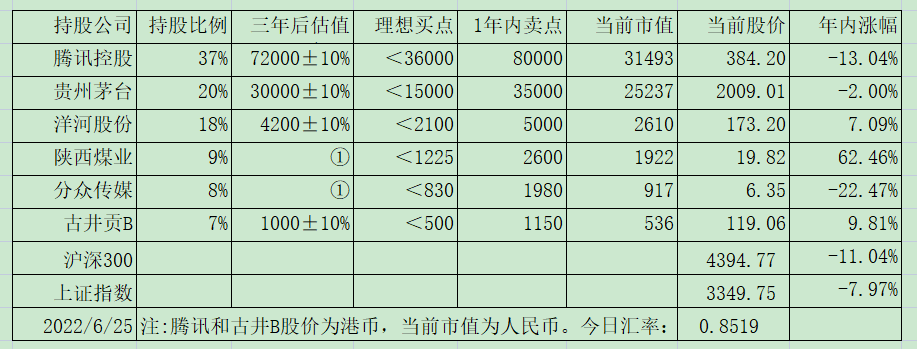
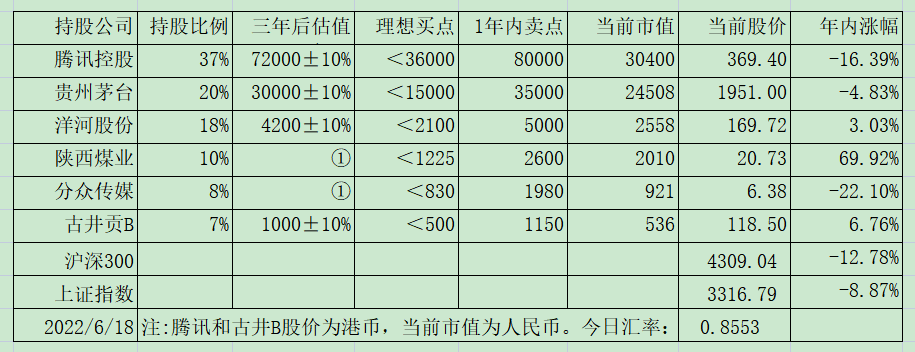
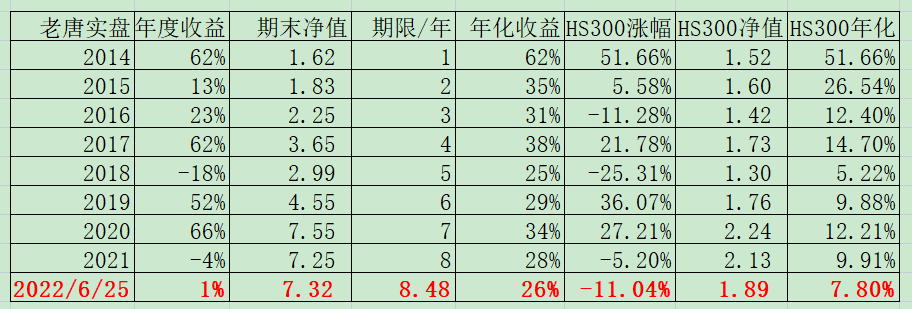
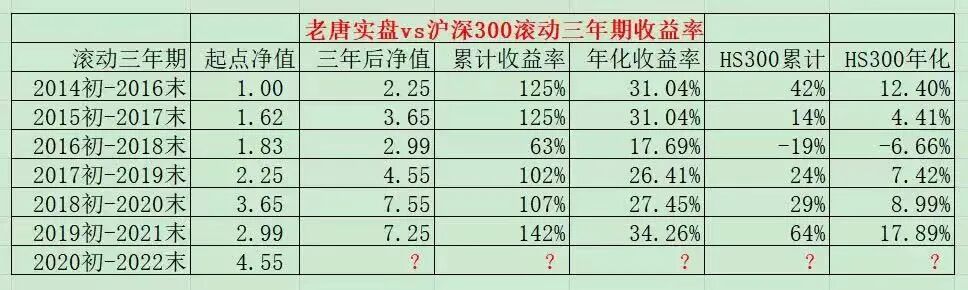
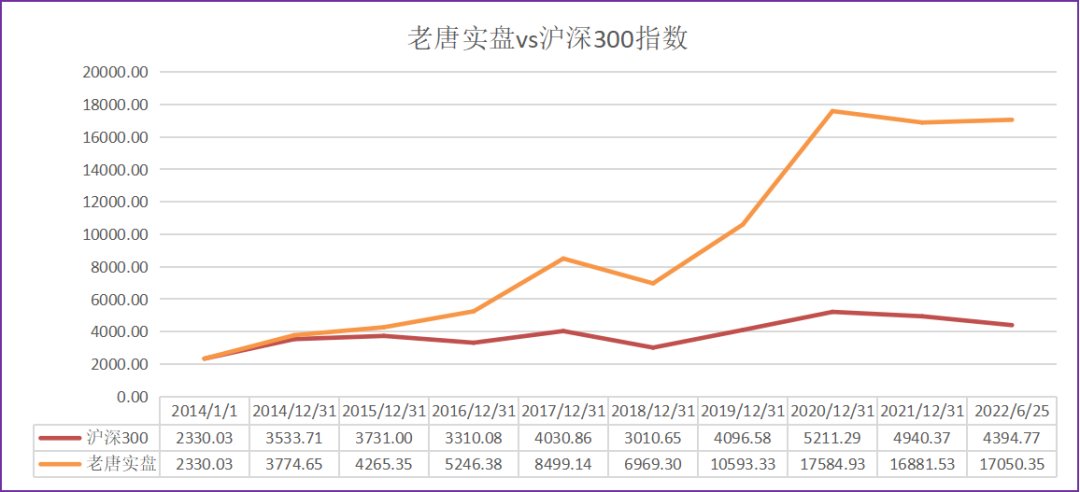
周二晚上洋河股息到账,周三早晨开盘按预定计划大头买了腾讯,成交均价379.6港币。零头也给了小分,成交均价6.54元。目前持仓:腾讯37%,茅台20%,洋河18%,陕煤9%,分众8%,古B 7%,另有观察仓海康威视和福寿园不计。下表除“当前股价”和百分比之外,其他科目单位为人民币亿元。注:①采用席勒市盈率估值的企业,不估算三年后估值;②持股比例=持股市值/账户总值。在无交易状态下,该比例也可能因每只个股股价波动幅度不同,而发生小幅变化;③仓位加总偶尔可能为99%或101%,原因是持股比例为四舍五入数据,例如10%代表实际仓位在9.50%~10.49%之间。本周沪深300指数上涨1.99%,老唐实盘净值上涨约2.3%。2022年内收益从上周的-2%,变成本周的1%(四舍五入,实际只略高于0.5%)。注①:老唐实盘年度收益率,按基金净值法和实际收益率孰低取值,均不含新股收益。注②:沪深300指数收益未包含每年2%左右的分红,年化收益数据略有低估。本文为老唐个人投资记录,文中任何操作或看法,均可能充满老唐个人的偏见和错误。文中提及的任何个股或基金,都有腰斩的风险。请坚持独立思考,万万不可依赖老唐的判断或行为作出买卖决策。切记切记。本周继续波澜不惊,没啥重大事项,仅有的几件小事随便聊聊:
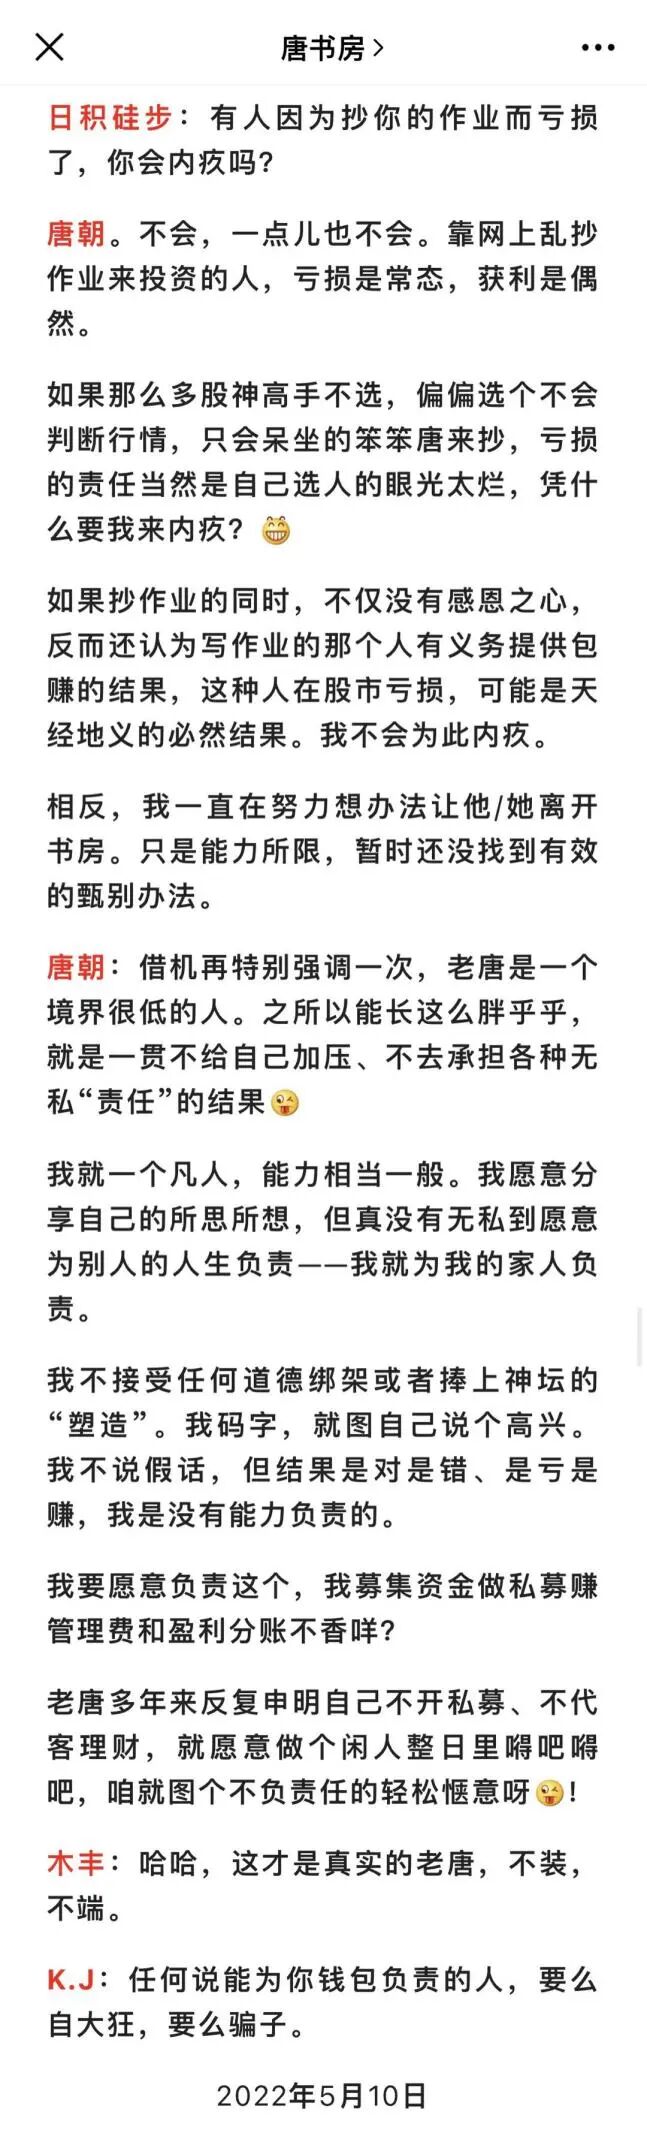
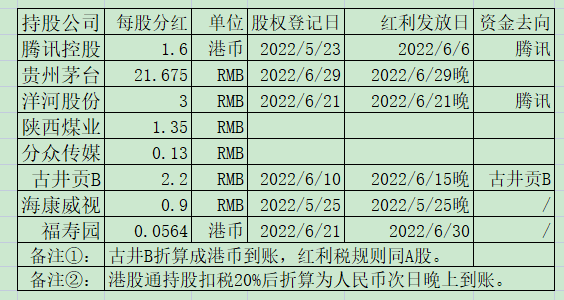
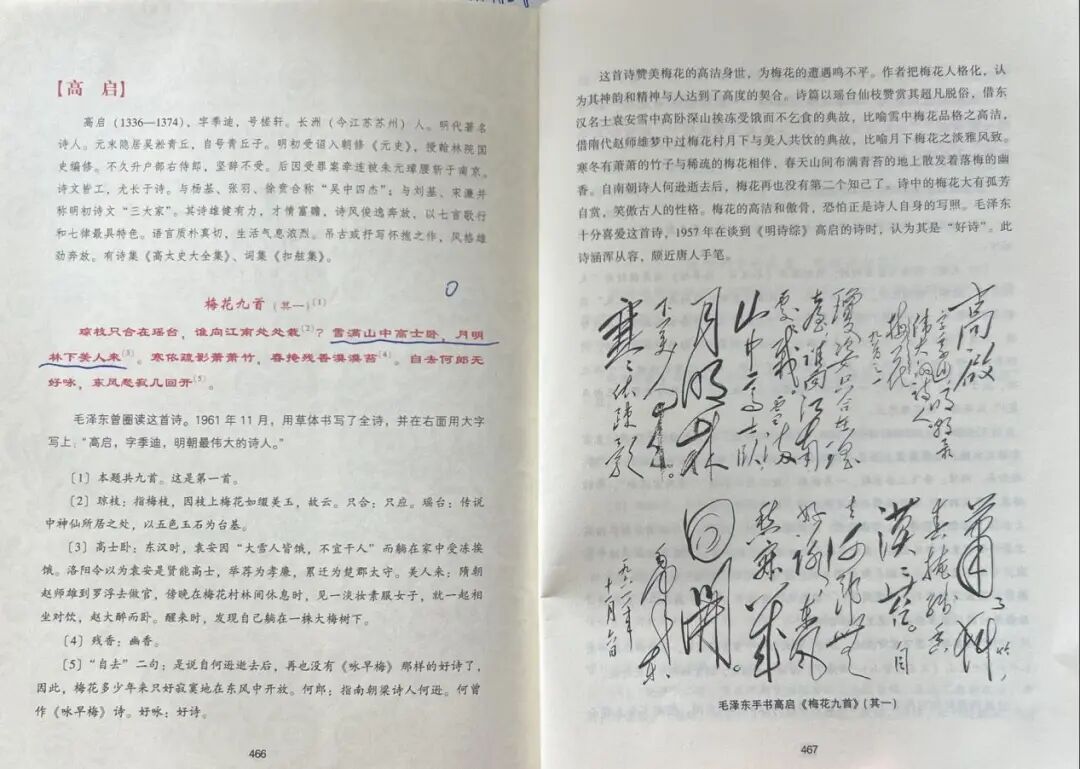
仅对持股和交易感兴趣的朋友,读到这里可以退出了。后面是对上述事件的展开,无新内容。本周二,陕煤召开了股东大会。据书房老朋友@客栈 的搜集和分享——《陕西煤业二季度信息》,本次股东大会上比较有价值的几条信息是:①陕煤目前产品售价基本在发改委要求上限范围内运行。陕西煤业:坑口均价650元,长协价550元,市场煤价750元。发改委4月给陕西规定的坑口煤价,合理区间是320~520元/吨(5500大卡折算),超过合理区间上限的50%则定性为哄抬价格,将移送有关部门依法查处。也就是说陕西5500大卡煤炭,吨价不允许超过780元。目前陕煤的价格基本在发改委要求的范围内运行,其中长协煤占比约50%。托发改委的福😆,目前国内外煤价差距巨大,境外煤价大约是国内煤价的两倍以上。所以进口煤总量自然而然地锐减,煤炭总体依然处于供不应求的大环境下,陕煤的业绩也不需要我们去担心。2022年分红比例预计不会低于2021年的62%,大股东有高分红需求。公司未来的投资业务,将从原来的“沿着新能源、新材料、新经济三个方向发展”,调整为主要投“煤炭产业链”。陕煤的投资业务,在我估值的时候本就作为赠品看待的,目前看整体做的还不错,这个调整我也不懂,给不出判断。不过,缩小投资范围、聚焦到自己的本行,总体算好事吧?目前陕煤自产煤产能已经拉至上限,增产空间不大,预计全年也就多五六百万吨。去年13587万吨,按这个口径推,预计2022年总产量也就1.41亿吨左右吧。这还是以前书房里多次说过的老观点:“陕煤现在的状况非常简单,产销量基本稳定,盈利主要取决于煤价。”目前,书房里大部分朋友在陕煤上获利丰厚——以我为例,是在去年的10.32~13.45元之间买入的,扣掉已经分红的0.8元/股后,持股成本是10.69元。当前股价19.82元,获利86%。上周高点21.93元时,获利超过100%。甚至我还听书房不少朋友说,这是自己人生的第一个翻倍股,这种不想让到手的鸭子再飞了的冲动,我完全能够理解。近期有很多朋友询问我对陕煤的看法和计划。很遗憾,我还是那句话,我没有预测股价波动的能力。我所有的投资都是:买点买入、卖点卖出、中间呆坐。而我的买点、卖点都在很早就写在表格里。问我这种问题,其实是多余的。至于波动,周一(6月20日),发改委部署各地发改部门会同市监部门,全面开展落实煤炭价格调控监管政策的拉网式调查,当日煤炭类上市公司股价均出现大幅下跌。不少朋友留言害怕到顶了,问我怎么办?也有人表示21.93没跑,很后悔。到顶不到顶,我也不知道,哪里是最棒的”跑“点,我照样不知道。我只知道持股过程中,这类所谓的“利空”信息从来不会少。”去年9月从16.83跌到11.31,两个月跌幅33%;今年四月两周内从19.13跌到15.1,跌幅21%。都比这次21.93到今天最低19.09才13%的最大跌幅吓人的多啊!”如果投资人盯着这些信息做决策,恐怕是持有不到21.93元的。最大可能10.69买来,11.69就已经不在了,轮不到在21.93来谈后悔或不后悔的🤪当然,必须提醒:我不是鼓励谁继续持有。你持有或不持有,不关我事。我只是说我个人没有卖出打算。我认为目前对于陕煤而言,顶多也就是完成了从低估到合理范围的波动。我还没有看见市场先生送上的便宜,占不到市场先生的便宜,我不愿意离场。注:按照十年扣非净利润×25倍计算,合理估值大约是1830亿左右,除以总股本96.95亿股,对应股价18.88元。我并不知道我的决策是否正确,对了我赚钱,错了我赔钱。而你,要为自己的钱负责。别忘了本周的一篇拾遗里,老唐给的这个答案:老唐从来不是一个“无私到为你的人生负责的人”。考虑到拾遗的阅读量,一般只有实盘周记的1/3。我截图强推一次。切记切记,老唐可以做一个热心的、免费的研究员,但决策人是你,承担责任的人也只能是你。不要推给我,我担不起🙏本周,茅台披露分红时间。每股分红21.675元。6月29日收盘持有茅台的朋友,都可以享受分红,通常是当晚资金就到账了。分红不扣税,卖出时按照持股时间补税。持股时间指买入到卖出之间的时间,与分红时点无关。持股时间超过一年的免税;持股一个月至一年(含一年)的,卖出时补扣分红额的10%税款;持股时间≤一个月的,卖出时补扣分红额的20%税款。若无意外,茅台的分红我还是大头给腾讯,零头给分众。另外,很多朋友着急问陕煤和分众的分红时间怎么还没有披露?两家公司都是本周二(6月21日)才开的股东大会,我估计下周会披露分红实施日期,7月上旬应该都会把现金发到你手上的,无需着急。有篇文章写的非常好、非常感人,我不可能写的比这位号主更好了,所以我推荐了很多朋友直接读这篇文章。6月22日,《2022年5月游戏产业报告》发布,数据显示5月国产游戏海内外市场收入双双下滑。国内市场,5月实际销售收入229.19亿元,同比下降6.74%。其中移动网络游戏实际销售收入165.95亿元,环比下降2.15%,同比下降10.85%。端游略有增长。国内市场实际销售收入,已经连续3个月出现同比下降的现象,而环比与同比同时下降,则是今年第二次🥹海外市场方面,中国自主研发游戏实际销售收入为14.46亿美元,环比下降5.8%。这其实是一个非常小的信息,只是游戏下滑,广告也是确定下滑,都是不好的信息,看条好消息对冲一下心情吧。6月22日有媒体报道,腾讯准备在日本建设第三个数据中心。原因是日本用户对线上游戏、在线直播的需求有强劲增长。据腾讯云国际高级副总裁杨宝树透露,腾讯日本业务的年增长率达到三位数,主要驱动力来自游戏和云服务。北京宣布下周一全体中小学生返校上课,上海6月24日新增感染数为零。这也算好消息吧!我所在的小区(苏州),这周撤掉了出入检查,生活逐步开始恢复正常。希望未来不要再出啥幺蛾子了。今年这个上半年,真正刻骨铭心,折腾的够呛!周二,一号主持的深改委会议强调,要依法依规将平台企业支付和其他金融活动全部纳入监管,以服务实体经济为本,坚持金融业务持牌经营,健全支付领域规则制度和风险防控体系,强化事前事中事后全链条全领域监管。会议通过了《强化大型支付平台企业监管 促进支付和金融科技规范健康发展工作方案》。我的个人理解,该次会议的重点是“纳入监管”和“促进支付和金融科技规范健康发展”。推测蚂蚁可能很快要拿到金控牌照了,因为持牌后才能真正纳入现有监管体系——解铃还须系铃人,重锤互联网平台从它开始,释放善意可能也会以它为标志。本周四(6月23日),浙江银保监局批准了蚂蚁旗下的网商银行增资扩股的申请,可能是善意释放的第一步。本月快递恢复了,把持股的几家公司的年报打印出来过了一遍,另外读纸质书五本。不谈政治领域的得失,单纯说古诗词的造诣,毛是我知道的近代中国古诗词里造诣最高的人物(当然,也可能是我眼界太窄),他喜欢和点评过古诗词,总体水平蛮高的。这本书的作者徐四海教授,出版过多本关于毛诗词研究的专著。本书收录了毛圈阅过、写过点评、引用过的、在中国流传比较广的古诗词313首,按照作者和诗词产生的时代顺序排列。每首诗词都包括作者介绍,诗词原文,毛圈读、点评、手书、引用或化用环境,注释、简析五个部分,比较具有可读性。评审小组于6月10日至6月14日之间评审稿件111份,并从中选出优秀作品10份,它们分别是:- 《价值投资,从知道自己不知道开始》 作者:山中十年
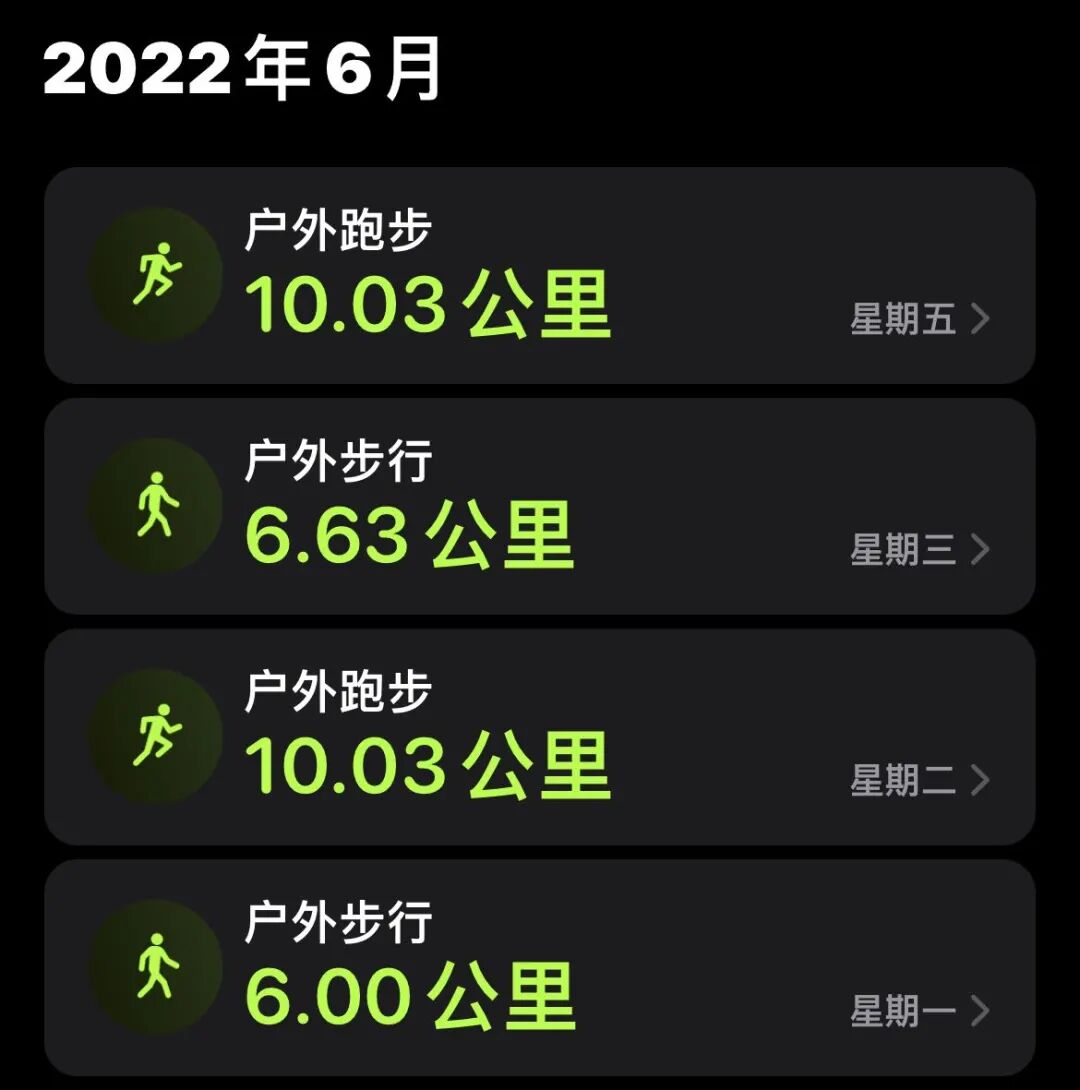
6月15日及之后的投稿合计122份,尚在审阅中。在此期间投稿的朋友,无需询问结果,下周实盘周记里会披露的🤝老唐强烈建议大家借此机会,将双手放在键盘上,尝试着将读后感写下来,并将链接发给shufangtougao@163.com 。入选作者可以在以下两种奖品中任选其一:①加入书房小圈子;②加老唐私人微信。为方便已经在圈内且已经是老唐微信好友的朋友参与,特别设定奖品可以转送。无论是否入选,你一定会从这次码字过程中获得巨大的收益,这一点,所有写过读后感的朋友都可以向你保证。本周跑步两次合计20公里,散步两次合计约12公里。周六同口径除皮净重85.9(175cm),环比持平😴